Türkiye’deki Temel Vergi Yükümlülükleri ve Güncel Takvim
Özet
Bu makale, 2026 yılında Türkiye’de faaliyet gösteren gerçek ve tüzel kişilerin karşılaşacağı temel vergi beyanname dönemlerini ve ödeme arihlerini kapsamlı biçimde ele almaktadır. Gelir vergisi, kurumlar vergisi, katma değer vergisi, muhtasar ve prim hizmetleri beyannamesi ile emlak vergisi gibi başlıca vergi türlerine ilişkin yasal süreler açıklanmaktadır. Makalenin amacı; mükellef ve muhasebe profesyonellerine güncel ve pratik bir başvuru kaynağı sunmaktır. Tarihler, Gelir İdaresi Başkanlığı (GİB) resmi takvimi esas alınarak derlenmiştir.
1. Giriş
Vergi yükümlülüklerinin zamanında yerine getirilmesi; cezai yaptırımlardan korunmak, nakit akışını planlamak ve işletme sürekliliğini sağlamak açısından kritik öneme sahiptir. 213 sayılı Vergi Usul Kanunu (VUK) ile çeşitli vergi kanunlarının öngördüğü beyanname verme ve ödeme süreleri, her vergi türü için farklılık göstermektedir.
Bu makalede, 2026 yılı itibarıyla uygulamada olan başlıca vergi türlerinin takvimi; beyan dönemleri, ödeme vadeleri ve dikkat edilmesi gereken özel durumlar çerçevesinde ele alınmaktadır.
2. Kavramsal Çerçeve
2.1. Beyanname ve Ödeme Süreleri
VUK’un 34. maddesi uyarınca, vergi beyannameleri kanunlarda belirtilen süreler içinde yetkili vergi dairesine verilmek zorundadır. Sürelerin son gününün resmi tatile denk gelmesi hâlinde, beyanname bir sonraki iş günü verilebilir.
2.2. Gecikme Faizi ve Ceza
Zamanında ödenmeyen vergiler için 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun çerçevesinde gecikme zammı uygulanmaktadır. Beyanname verilmemesi hâlinde ise VUK’un 352. maddesi kapsamında usulsüzlük cezası kesilmektedir.
3. 2026 Vergi Takvimi — Vergi Türlerine Göre
3.1. Gelir Vergisi
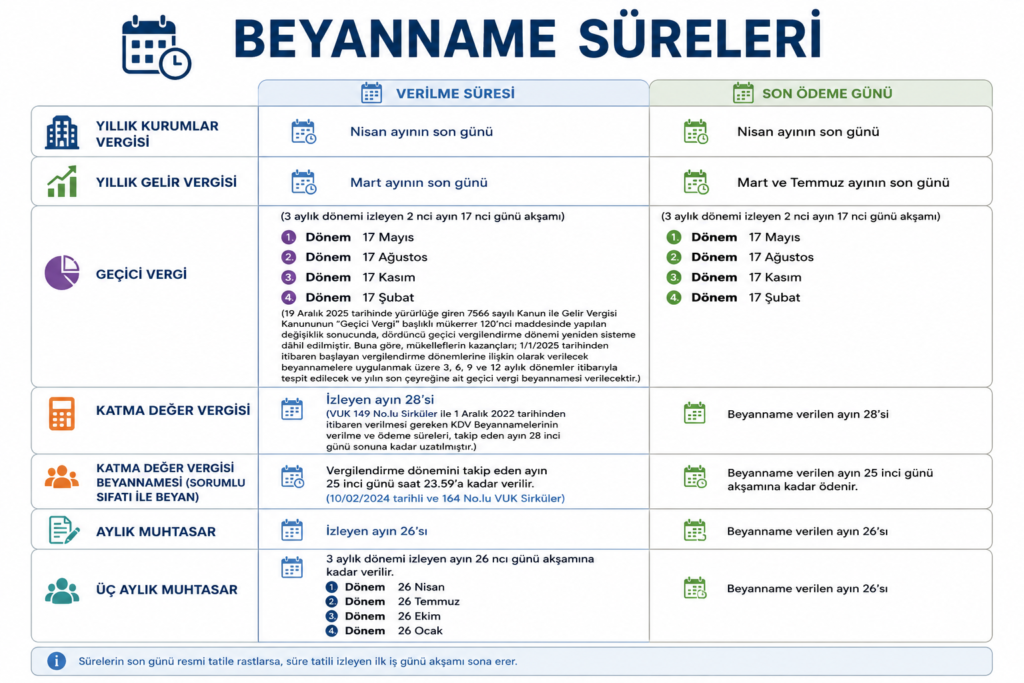
Gelir Vergisi Kanunu (GVK) kapsamında, ticari, zirai veya mesleki kazanç elde eden gerçek kişiler yıllık beyanname vermekle yükümlüdür.
Dönem Beyanname Son Tarihi 1. Taksit Ödemesi 2. Taksit Ödemesi 2025 takvim yılı gelirleri 31 Mart 2026 31 Mart 2026 31 Temmuz 2026
Önemli Not: Beyanname Mart ayı içinde verilir; verginin tamamı iki eşit taksitte ödenir. İlk taksit beyanname ile birlikte, ikinci taksit ise Temmuz ayı sonunda ödenir (GVK Madde 117).
3.2. Kurumlar Vergisi
5520 sayılı Kurumlar Vergisi Kanunu kapsamında, sermaye şirketleri, kooperatifler ve iktisadi kamu kuruluşları kurumlar vergisi mükellefidir.
Dönem Beyanname Son Tarihi Ödeme Tarihi 2025 hesap dönemi 30 Nisan 2026 30 Nisan 2026
Önemli Not: Kurumlar vergisinde taksit uygulaması bulunmamaktadır; beyanname ile birlikte tek seferde ödenir. Geçici vergi ise üçer aylık dönemler hâlinde beyan edilip ödenir.
Geçici Vergi Dönemleri (2026):
Dönem Beyan Tarihi Ödeme Tarihi Ocak–Mart 2026 30 Nisan 2026 30 Nisan 2026 Nisan–Haziran 2026 11 Ağustos 2026 11 Ağustos 2026 Temmuz–Eylül 2026 10 Kasım 2026 10 Kasım 2026
3.3. Katma Değer Vergisi (KDV)
3065 sayılı KDV Kanunu kapsamında KDV mükellefleri, aylık dönemler hâlinde beyanname vermekle yükümlüdür.
Beyan Dönemi Beyanname Son Tarihi Her takvim ayı Takip eden ayın 28. günü saat 23:59
Örnek:
- Ocak 2026 KDV → 28 Şubat 2026
- Şubat 2026 KDV → 28 Mart 2026
- Mart 2026 KDV → 28 Nisan 2026
Önemli Not: KDV beyannamesi verildiği gün ödenir. Devreden KDV iade taleplerinde ek belgeler ve süreler geçerlidir.
3.4. Muhtasar ve Prim Hizmetleri Beyannamesi
Çalışan istihdam eden işverenler, çalışanlarına yapılan ödemelerden kesilen vergileri muhtasar beyanname ile bildirmekle yükümlüdür.
Beyan Periyodu Beyanname Son Tarihi Ödeme Tarihi Aylık (10+ çalışan) Takip eden ayın 26. günü Beyanname günü Üç aylık (1-9 çalışan) Dönemi izleyen 2. ayın 26. günü Beyanname günü
3.5. Emlak Vergisi
1319 sayılı Emlak Vergisi Kanunu kapsamında, bina, arsa ve arazi sahipleri yıllık emlak vergisi ödemekle yükümlüdür.
Taksit Son Ödeme Tarihi 1. Taksit 31 Mayıs 2026 2. Taksit 30 Kasım 2026
3.6. Damga Vergisi
Damga vergisi beyannamesi, sözleşme ve kâğıtların düzenlendiği ayı izleyen ayın 26. günü verilir ve aynı gün ödenir.
3.7. Motorlu Taşıtlar Vergisi (MTV)
Taksit Ödeme Dönemi 1. Taksit Ocak 2026 2. Taksit Temmuz 2026
4. Özel Durumlar ve Dikkat Edilmesi Gereken Hususlar
4.1. Uzatma Hakkı
Mücbir sebep veya olağanüstü hâllerde, Hazine ve Maliye Bakanlığı VUK’un 17. maddesi uyarınca beyanname sürelerini uzatabilir. 2025–2026 döneminde deprem ve afet bölgelerine yönelik ek süreler tanınabileceği göz önünde bulundurulmalıdır.
4.2. Elektronik Beyanname
GİB’in e-Beyanname sistemi üzerinden tüm beyannameler elektronik ortamda verilebilmektedir. Büyük mükellefler ve belirli mükellef grupları için e-beyanname zorunludur.
4.3. Vergi Takvimi Uygulamaları
GİB’in resmi mobil uygulaması ve web sitesi (gib.gov.tr), güncel vergi takvimini takip etmek için birincil kaynak niteliğindedir. Ayrıca çeşitli muhasebe yazılımları otomatik hatırlatma özelliği sunmaktadır.
5. Sonuç ve Öneriler
2026 yılında vergi yükümlülüklerini zamanında yerine getirmek; mali cezalar, faiz yükü ve hukuki risklerden korunmanın temel yoludur. Bu makalede ele alınan takvim; işletmelerin nakit akış planlaması yapmasına, muhasebe profesyonellerinin ise müvekkil süreçlerini etkin yönetmesine katkı sağlamak amacıyla hazırlanmıştır.
Kaynakça
- Gelir İdaresi Başkanlığı (GİB). (2026). Vergi Takvimi. https://gib.gov.tr/vergi-takvimi
- 193 sayılı Gelir Vergisi Kanunu, Madde 92, 117.
- 5520 sayılı Kurumlar Vergisi Kanunu, Madde 24.
- 3065 sayılı Katma Değer Vergisi Kanunu, Madde 41.
- 213 sayılı Vergi Usul Kanunu, Madde 17, 34, 352.
- 1319 sayılı Emlak Vergisi Kanunu.
- EY Türkiye. (2026). 2026 Vergi Takvimi. https://www.ey.com/tr_tr/services/tax/vergi-takvimi
Bordro, KDV ve tazminat hesaplamaları için Hesaplama Araçlarımızı kullanabilirsiniz.